
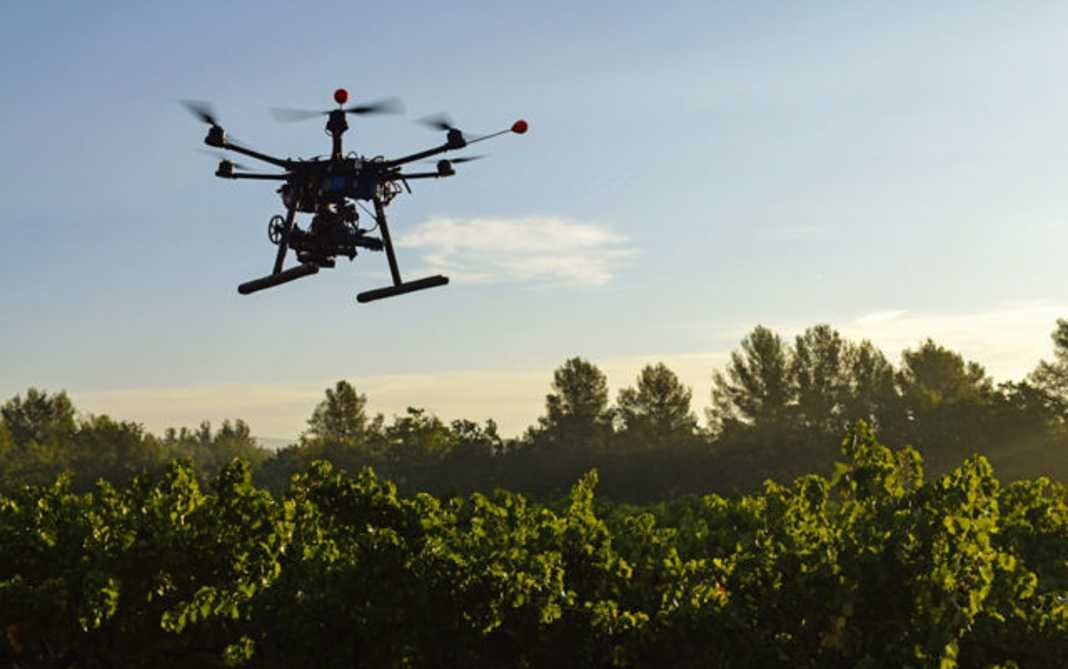
Pagamentos de 2025 identificam contratos, fornecedores, notas fiscais e tombamentos; ao todo, aquisições do Fundo de Reserva para as Ações de Inteligência somaram R$ 280,8 mil
MANAUS — O Estado do Amazonas pagou R$ 265,4 mil, em 2025, por uma aeronave remotamente pilotada e um sistema de controle de acesso biométrico. Os registros oficiais também informam números de contratos, notas fiscais, termos de recebimento e tombos patrimoniais.
Entretanto, a íntegra dos contratos não apareceu nas fontes públicas examinadas durante o levantamento.
Em julho de 2025, o Fundo de Reserva para as Ações de Inteligência do Amazonas pagou R$ 167.400,00 pela aquisição de uma aeronave remotamente pilotada. O lançamento identifica a DANFE nº 223, o Termo de Recebimento nº 321096, os tombos patrimoniais 149521 a 149523 e o Contrato nº 002/2025-FRAINT.
No mesmo mês, o fundo desembolsou outros R$ 98 mil para adquirir um sistema de controle de acesso biométrico. Nesse caso, o registro cita a DANFE nº 967, o Termo de Recebimento nº 320710, o tombo patrimonial 149489 e o Contrato nº 001/2025-FRAINT.
Portanto, os próprios registros estaduais indicam a existência dos instrumentos contratuais. O problema identificado pela apuração é diferente: a íntegra desses documentos não apareceu nas fontes públicas consultadas.
1. Fundo mudou o perfil dos gastos em 2025
O levantamento aponta uma mudança importante na execução do Fundo de Reserva para as Ações de Inteligência.
Em 2025, a unidade empenhou R$ 291.280,00. Desse total, R$ 280.880,00, equivalentes a 96,4%, correspondem à compra de bens.
Enquanto isso, apenas R$ 10.400,00 permaneceram no formato de adiantamentos.
Além disso, o levantamento aponta que 2025 marcou a primeira vez, nos nove exercícios analisados, em que as aquisições de bens superaram os adiantamentos registrados pelo fundo.
Consequentemente, os pagamentos passaram a apresentar outro tipo de rastro documental.
2. Drone de R$ 167,4 mil tem contrato citado no pagamento
A maior compra registrada em 2025 envolve uma aeronave remotamente pilotada.
O Estado registrou o valor de R$ 167.400,00 e identificou o fornecedor como A. B. de Araujo.
Além disso, o lançamento menciona o TDRM nº 005/2025-FRAINT, o TPRM nº 004/2025-FRAINT, a DANFE nº 223, emitida em 11 de julho de 2025, e o Termo de Recebimento nº 321096.
Os registros patrimoniais correspondem aos tombos 149521, 149522 e 149523.
Dessa forma, a documentação disponível demonstra que a aquisição gerou registros administrativos e patrimoniais.
Ainda assim, esses dados não permitem reconstruir toda a contratação.
A partir do material examinado, por exemplo, não foi possível identificar a modalidade utilizada, o processo administrativo completo, a justificativa do preço, a pesquisa de mercado ou as especificações integrais do equipamento.
3. Sistema biométrico custou R$ 98 mil
Outra aquisição relevante ocorreu no mesmo mês.
O fundo pagou R$ 98.000,00 pelo fornecimento de um sistema de controle de acesso biométrico.
Na base consultada, o fornecedor aparece como J F S Suprimentos de Informática Ltda.
O lançamento também cita o Contrato nº 001/2025-FRAINT, além da DANFE nº 967, do Termo de Recebimento nº 320710 e do tombo patrimonial 149489.
Assim como ocorreu com o drone, o pagamento aponta diretamente para um contrato.
Porém, a pesquisa realizada não encontrou a íntegra desse instrumento nas fontes públicas consultadas.
4. Câmeras e cabos completam R$ 280,8 mil
O fundo registrou ainda outras duas aquisições em 2025.
A Nogueira e Menezes Ltda. EPP aparece associada a uma despesa de R$ 10.740,00 com câmeras de segurança. O registro cita a Carta CTR nº 001/2025-FRAINT e uma sequência de 30 tombos patrimoniais.
Já a Manaus Eletro Ltda. aparece com uma despesa de R$ 4.740,00 referente a cabo elétrico.
Somados, os quatro pagamentos alcançam R$ 280.880,00.
No caso das câmeras, entretanto, os 30 tombos não permitem concluir que o Estado comprou exatamente 30 equipamentos. Os registros demonstram 30 registros patrimoniais na faixa indicada. A quantidade efetiva depende da análise dos documentos de aquisição e dos respectivos termos.
5. Contratos aparecem nos pagamentos, mas não foram encontrados
Aqui está o principal ponto da apuração.
Os registros de 2025 informam fornecedor, valor, nota fiscal, termo de recebimento, identificação do bem, tombamento patrimonial e número do contrato.
Assim, não há base documental para afirmar que o Estado realizou as compras sem contrato.
Pelo contrário, os próprios lançamentos mencionam os instrumentos.
O que a pesquisa não encontrou foi a íntegra dos contratos citados nos pagamentos.
Essa diferença importa. Afinal, contrato não localizado não significa contrato inexistente.
Por isso, a reportagem não afirma que o fundo comprou os equipamentos sem respaldo contratual. O material disponível sustenta apenas que os pagamentos citam contratos cuja íntegra não apareceu nas fontes públicas examinadas.
6. Base pública apresenta campos estruturados vazios
O levantamento analisou 181 registros de pagamento relacionados à unidade gestora entre 2020 e 2026.
Segundo a análise, os campos estruturados de CPF/CNPJ do favorecido, nota fiscal e contrato aparecem vazios nos 181 registros.
Ao mesmo tempo, alguns pagamentos apresentam essas informações dentro do campo textual de descrição.
Em 2025, por exemplo, os números das DANFEs e dos contratos surgem nas descrições dos pagamentos.
Assim, quem consulta apenas os campos estruturados pode ter dificuldade para encontrar documentos mencionados no próprio registro financeiro.
Entretanto, a base analisada não permite determinar a causa dessa diferença.
Ela pode resultar de uma limitação da extração, de uma configuração do sistema, de alimentação incompleta ou de outro fator técnico.
Sem documentação adicional, portanto, não há como escolher uma dessas explicações.
7. Processos administrativos também não aparecem nos registros examinados
Outro ponto chama atenção.
O levantamento indica que nenhum dos 14 pagamentos registrados em 2024, 2025 e 2026 apresenta número de processo administrativo no campo examinado.
Entre eles estão os pagamentos que somam R$ 280.880,00 em aquisições realizadas em 2025.
Ainda assim, a ausência desses números na base não prova que os processos não existam.
Os contratos e termos mencionados nos pagamentos indicam, por outro lado, que houve algum tipo de tramitação administrativa.
O problema está na dificuldade de reconstruir essa trilha documental somente com os dados disponíveis na base analisada.
8. Sistema biométrico teve mudança de classificação orçamentária
O pagamento de R$ 98 mil apresenta ainda uma particularidade.
Inicialmente, o Estado empenhou o valor na ação 2122, subfunção Policiamento.
Depois, anulou esse empenho e registrou os mesmos R$ 98 mil na ação 2136, subfunção Informação e Inteligência.
Ao final, os registros apresentam apenas um pagamento de R$ 98 mil.
Logo, os documentos examinados não demonstram pagamento em duplicidade.
O que aparece é uma mudança de classificação orçamentária acompanhada pela anulação do primeiro empenho e pelo registro de um novo.
Entretanto, a base consultada não informa o motivo específico da alteração.
9. Fundo empenhou mais R$ 188,8 mil em 2026
Em 2026, o fundo manteve o movimento de aquisição de equipamentos.
Até agosto, três empenhos somavam R$ 188.849,98.
Os valores ficaram distribuídos da seguinte forma:
- A. B. de Araujo: R$ 123.000,00;
- Nogueira e Menezes: R$ 46.979,98;
- Leão e Xavier: R$ 18.870,00.
Na posição registrada em agosto, nenhum dos três empenhos apresentava liquidação.
Contudo, o exercício de 2026 ainda estava em andamento.
Por isso, empenho sem liquidação naquele momento não demonstra atraso, ausência de entrega, inadimplência ou irregularidade.
O dado mostra apenas que, naquela posição temporal, a liquidação ainda não aparecia no registro analisado.
10. Sigilo de inteligência não elimina a necessidade de rastrear a despesa
O Fundo de Reserva para as Ações de Inteligência pode lidar com informações que exigem proteção.
Operações, métodos, estratégias, localização de equipamentos, capacidades técnicas e identidade de agentes podem envolver informações protegidas por lei.
Isso, porém, não impede a fiscalização da despesa pública.
A sociedade pode exigir informações sobre o valor pago, o fornecedor, o instrumento jurídico utilizado e o processo administrativo, respeitados os limites legais de sigilo.
Da mesma maneira, a Administração pode proteger detalhes operacionais sem impedir necessariamente a identificação da contratação.
Portanto, transparência da compra e sigilo operacional não são conceitos incompatíveis.
Uma coisa é proteger uma operação de inteligência.
Outra, bem diferente, é dificultar a reconstrução documental de uma despesa pública.
11. Perguntas permanecem abertas
Diante dos documentos analisados, algumas perguntas permanecem sem resposta documental.
Onde está a íntegra do Contrato nº 001/2025-FRAINT?
E onde está o Contrato nº 002/2025-FRAINT?
Onde está a Carta CTR nº 001/2025-FRAINT?
Quais processos administrativos deram origem às aquisições?
Qual modalidade de contratação o Estado utilizou em cada caso?
Houve contratação direta? Se houve, qual fundamento jurídico sustentou a escolha?
Como a Administração pesquisou os preços?
Como demonstrou a vantajosidade das compras?
Quais documentos fundamentaram a escolha dos fornecedores?
Por que os campos estruturados de contrato, CNPJ e nota fiscal aparecem vazios nos registros examinados?
A ausência resulta de limitação da base, da extração ou de alimentação incompleta?
Por fim, qual é a situação dos R$ 188.849,98 empenhados em 2026?
Essas perguntas não exigem a divulgação de operações de inteligência.
12. O que os documentos permitem afirmar
A apuração precisa respeitar os limites das informações disponíveis.
Contrato não localizado não significa contrato inexistente.
Processo não encontrado na base não significa processo inexistente.
Campo vazio não significa ausência do documento.
Sigilo operacional não significa sigilo automático de toda a contratação.
Empenho não significa pagamento.
Empenho sem liquidação durante o exercício não significa ausência de entrega.
Anulação e novo empenho não significam pagamento em duplicidade.
Além disso, o material apresentado não sustenta afirmações sobre superfaturamento, irregularidade dos fornecedores ou contratação ilegal.
Também não há elementos suficientes para dizer se o drone custou acima ou abaixo do preço de mercado. Para isso, seria necessária uma comparação adequada com preços e especificações equivalentes.
13. O contrato que aparece sem aparecer
Existe um paradoxo nos registros de 2025.
O Estado deixou uma série de informações sobre as compras.
Registrou fornecedor.
Informou valores.
Identificou notas fiscais.
Apontou termos de recebimento.
Registrou tombamentos.
E informou os números dos contratos.
O contrato aparece dentro do pagamento.
Contudo, a pesquisa documental não encontrou a íntegra dos instrumentos nas fontes públicas consultadas.
É possível que os documentos estejam disponíveis em outra base. Também pode existir alguma publicação que as buscas realizadas não alcançaram. Além disso, características específicas do regime de inteligência podem explicar parte das restrições.
Todas essas hipóteses permanecem possíveis.
Nenhuma delas, porém, deve virar conclusão jornalística sem documento.
A pergunta central continua simples:
Se o próprio Estado informa o número do contrato, por que o cidadão não consegue encontrá-lo?
O sigilo pode proteger uma operação de inteligência. A conta pública, entretanto, precisa permanecer rastreável dentro dos limites legais.
A transparência da compra não exige a exposição da missão, dos agentes ou dos métodos utilizados.
Ela exige, na medida permitida pela legislação, que o cidadão consiga identificar quanto foi gasto, quem recebeu, qual contratação sustentou a despesa e onde estão os documentos que comprovam sua regularidade.
Esta reportagem termina onde terminam os documentos.
Onde existe prova, a reportagem apresenta.
Onde existe apenas sinal, o texto trata como sinal.
E onde a prova termina, termina também a conclusão.
O segredo pode estar na missão. A conta continua sendo pública.
Fontes documentais
A apuração considera o recorte da UG 022701, no banco de execução orçamentária do AFI/SEFAZ-AM, com registros de 2018 a 2026. O levantamento também considera notas de liquidação relacionadas às aquisições de 2025, empenhos de 2025 e 2026 e a conferência dos campos estruturados dos 181 registros de pagamento analisados.
Os contratos, processos de contratação, pesquisas de preços, pareceres jurídicos e publicações correspondentes aparecem no levantamento como não localizados, e não como inexistentes.


